Własny styl, własny adres. Jak wybrać mieszkanie, które naprawdę do Ciebie pasuje?


Moda i mieszkania mają ze sobą więcej wspólnego, niż może się wydawać. Możemy podążać za trendami, zachwycać się tym, co dobrze wygląda na zdjęciach i próbować odtworzyć cudzą wizję idealnego życia. Ostatecznie jednak liczy się jedno: czy nam samym dobrze się z tym żyje?
Od tego pytania zaczyna się drugi sezon podcastu NOTUS „W drodze do domu”.
To podcast o kredytach hipotecznych, nieruchomościach i decyzjach finansowych opowiadanych bez zbędnego żargonu, za to przez pryzmat prawdziwego życia. Gospodarzem programu pozostaje Mateusz Hładki, który w każdym odcinku spotyka się z gościem oraz Ekspertem Finansowym NOTUS i sprawdza, co dzieje się pomiędzy marzeniem o własnym miejscu a decyzją, która musi zmieścić się także w budżecie.
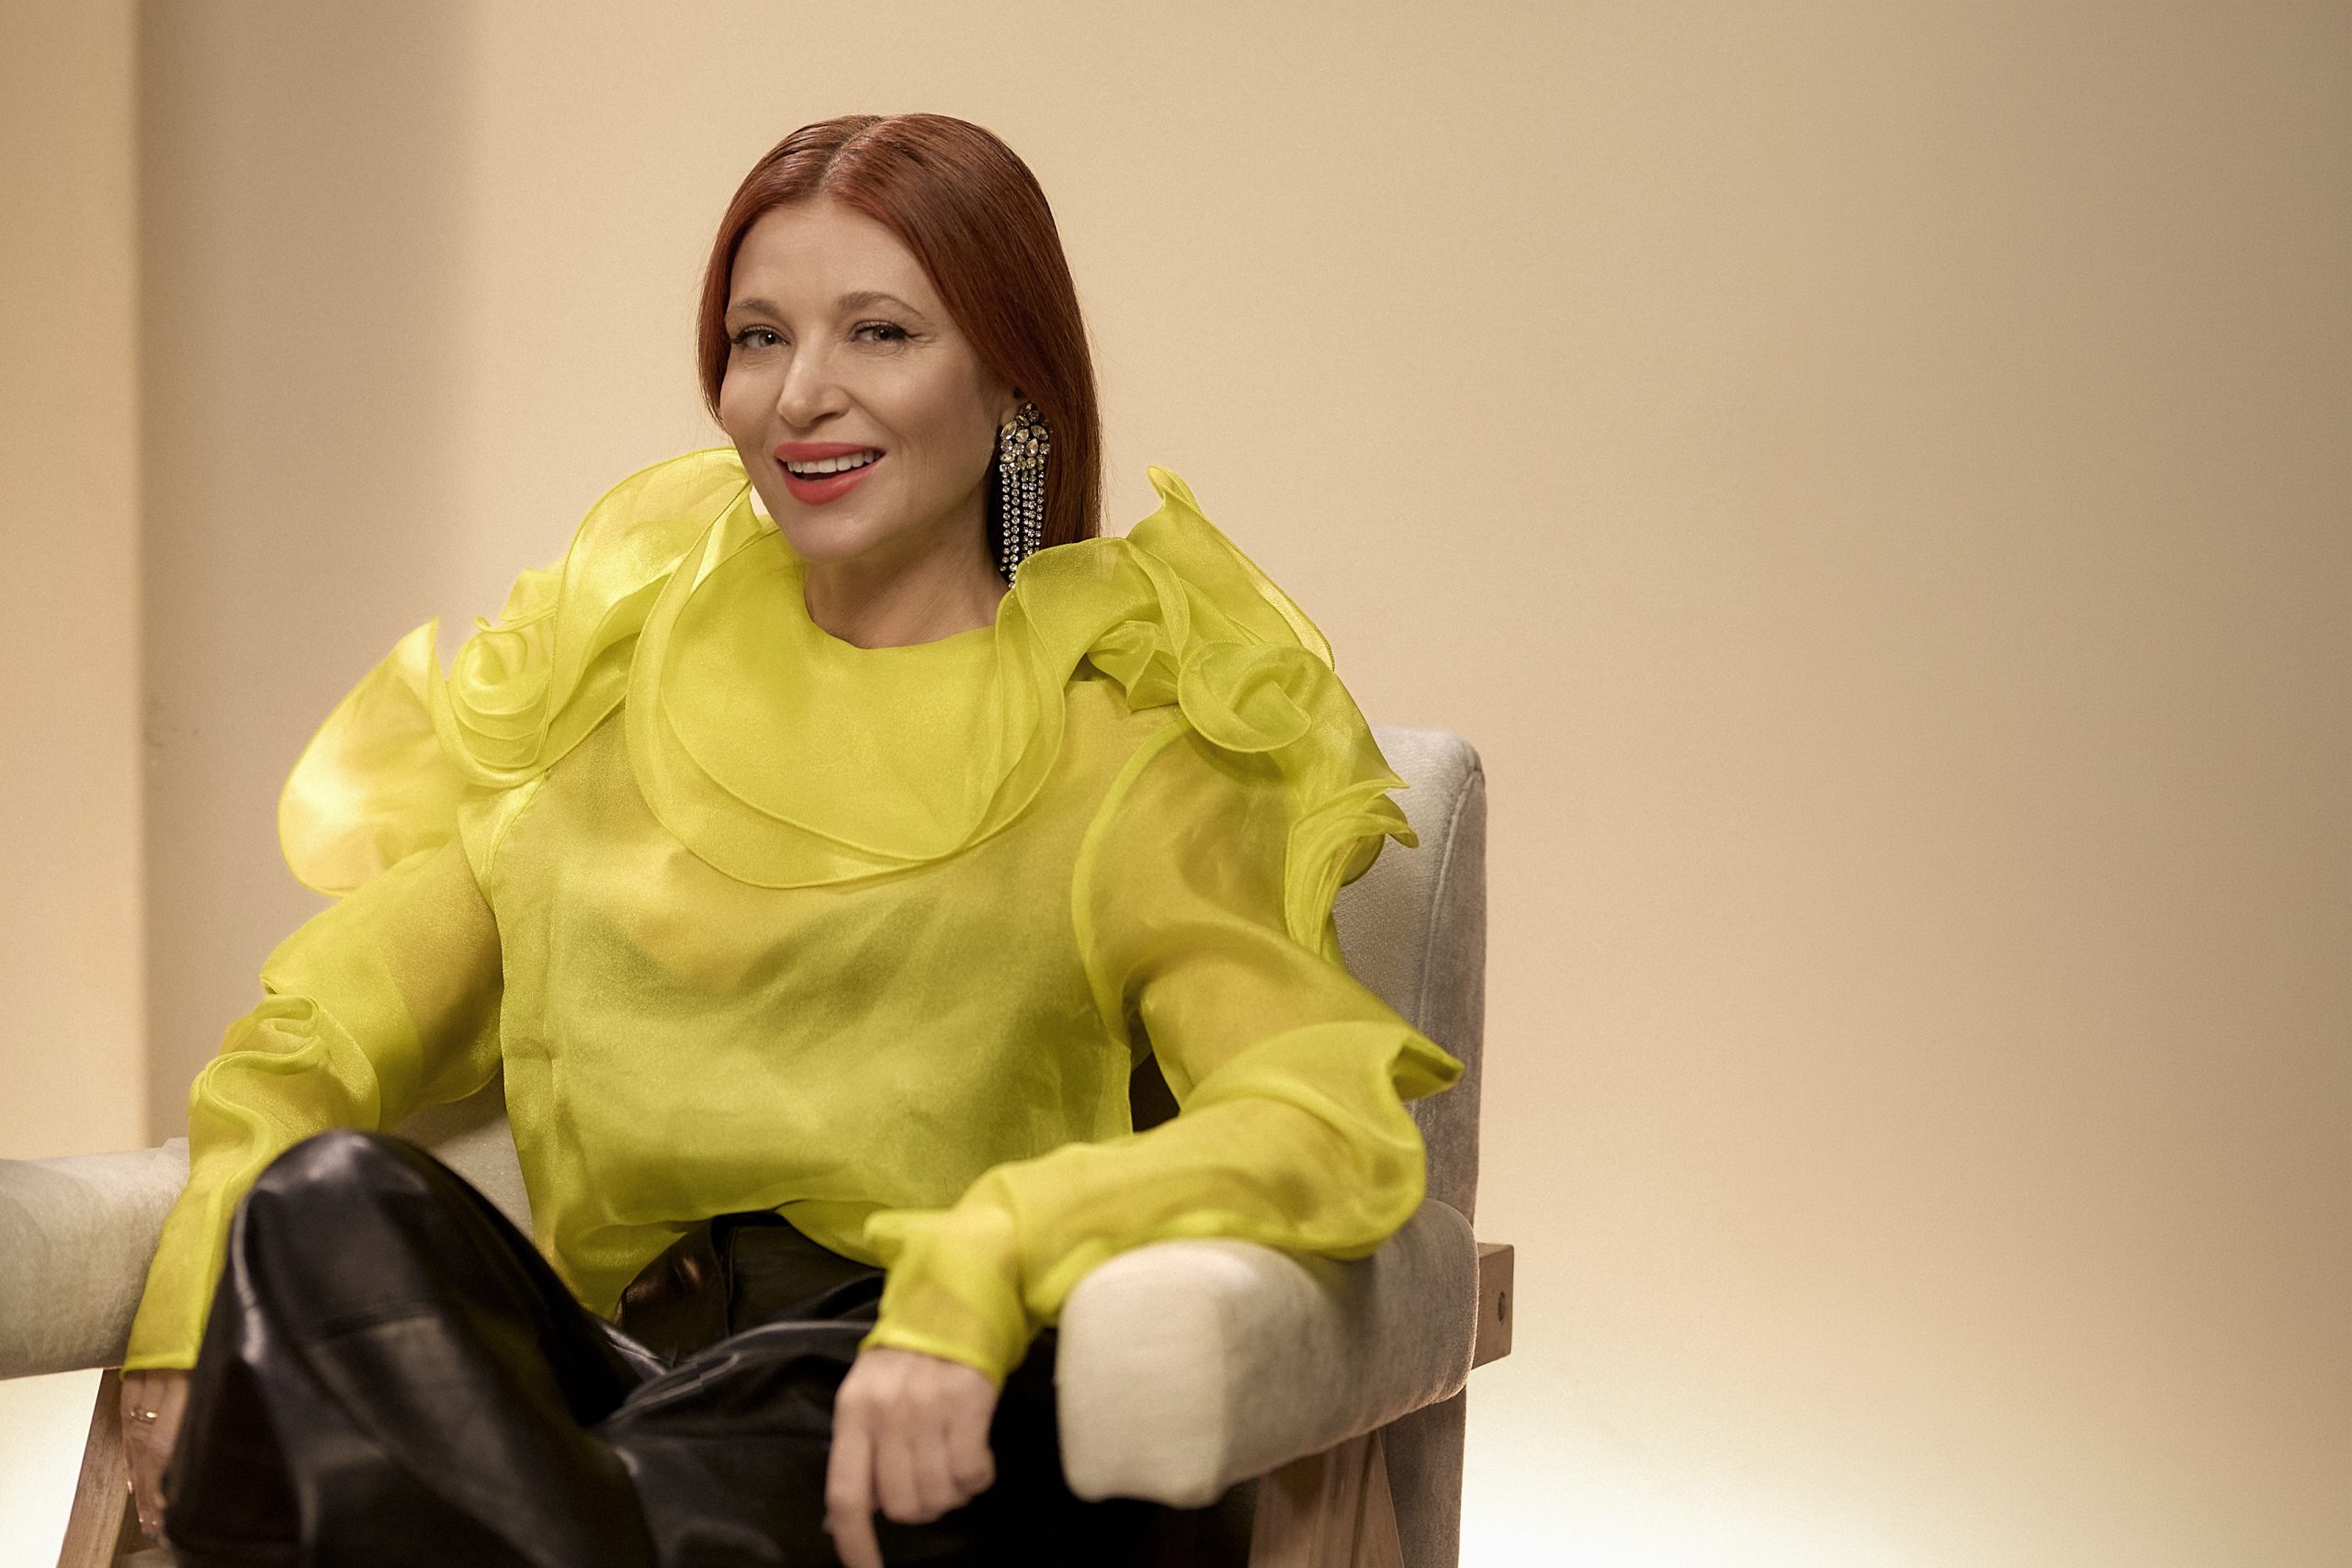
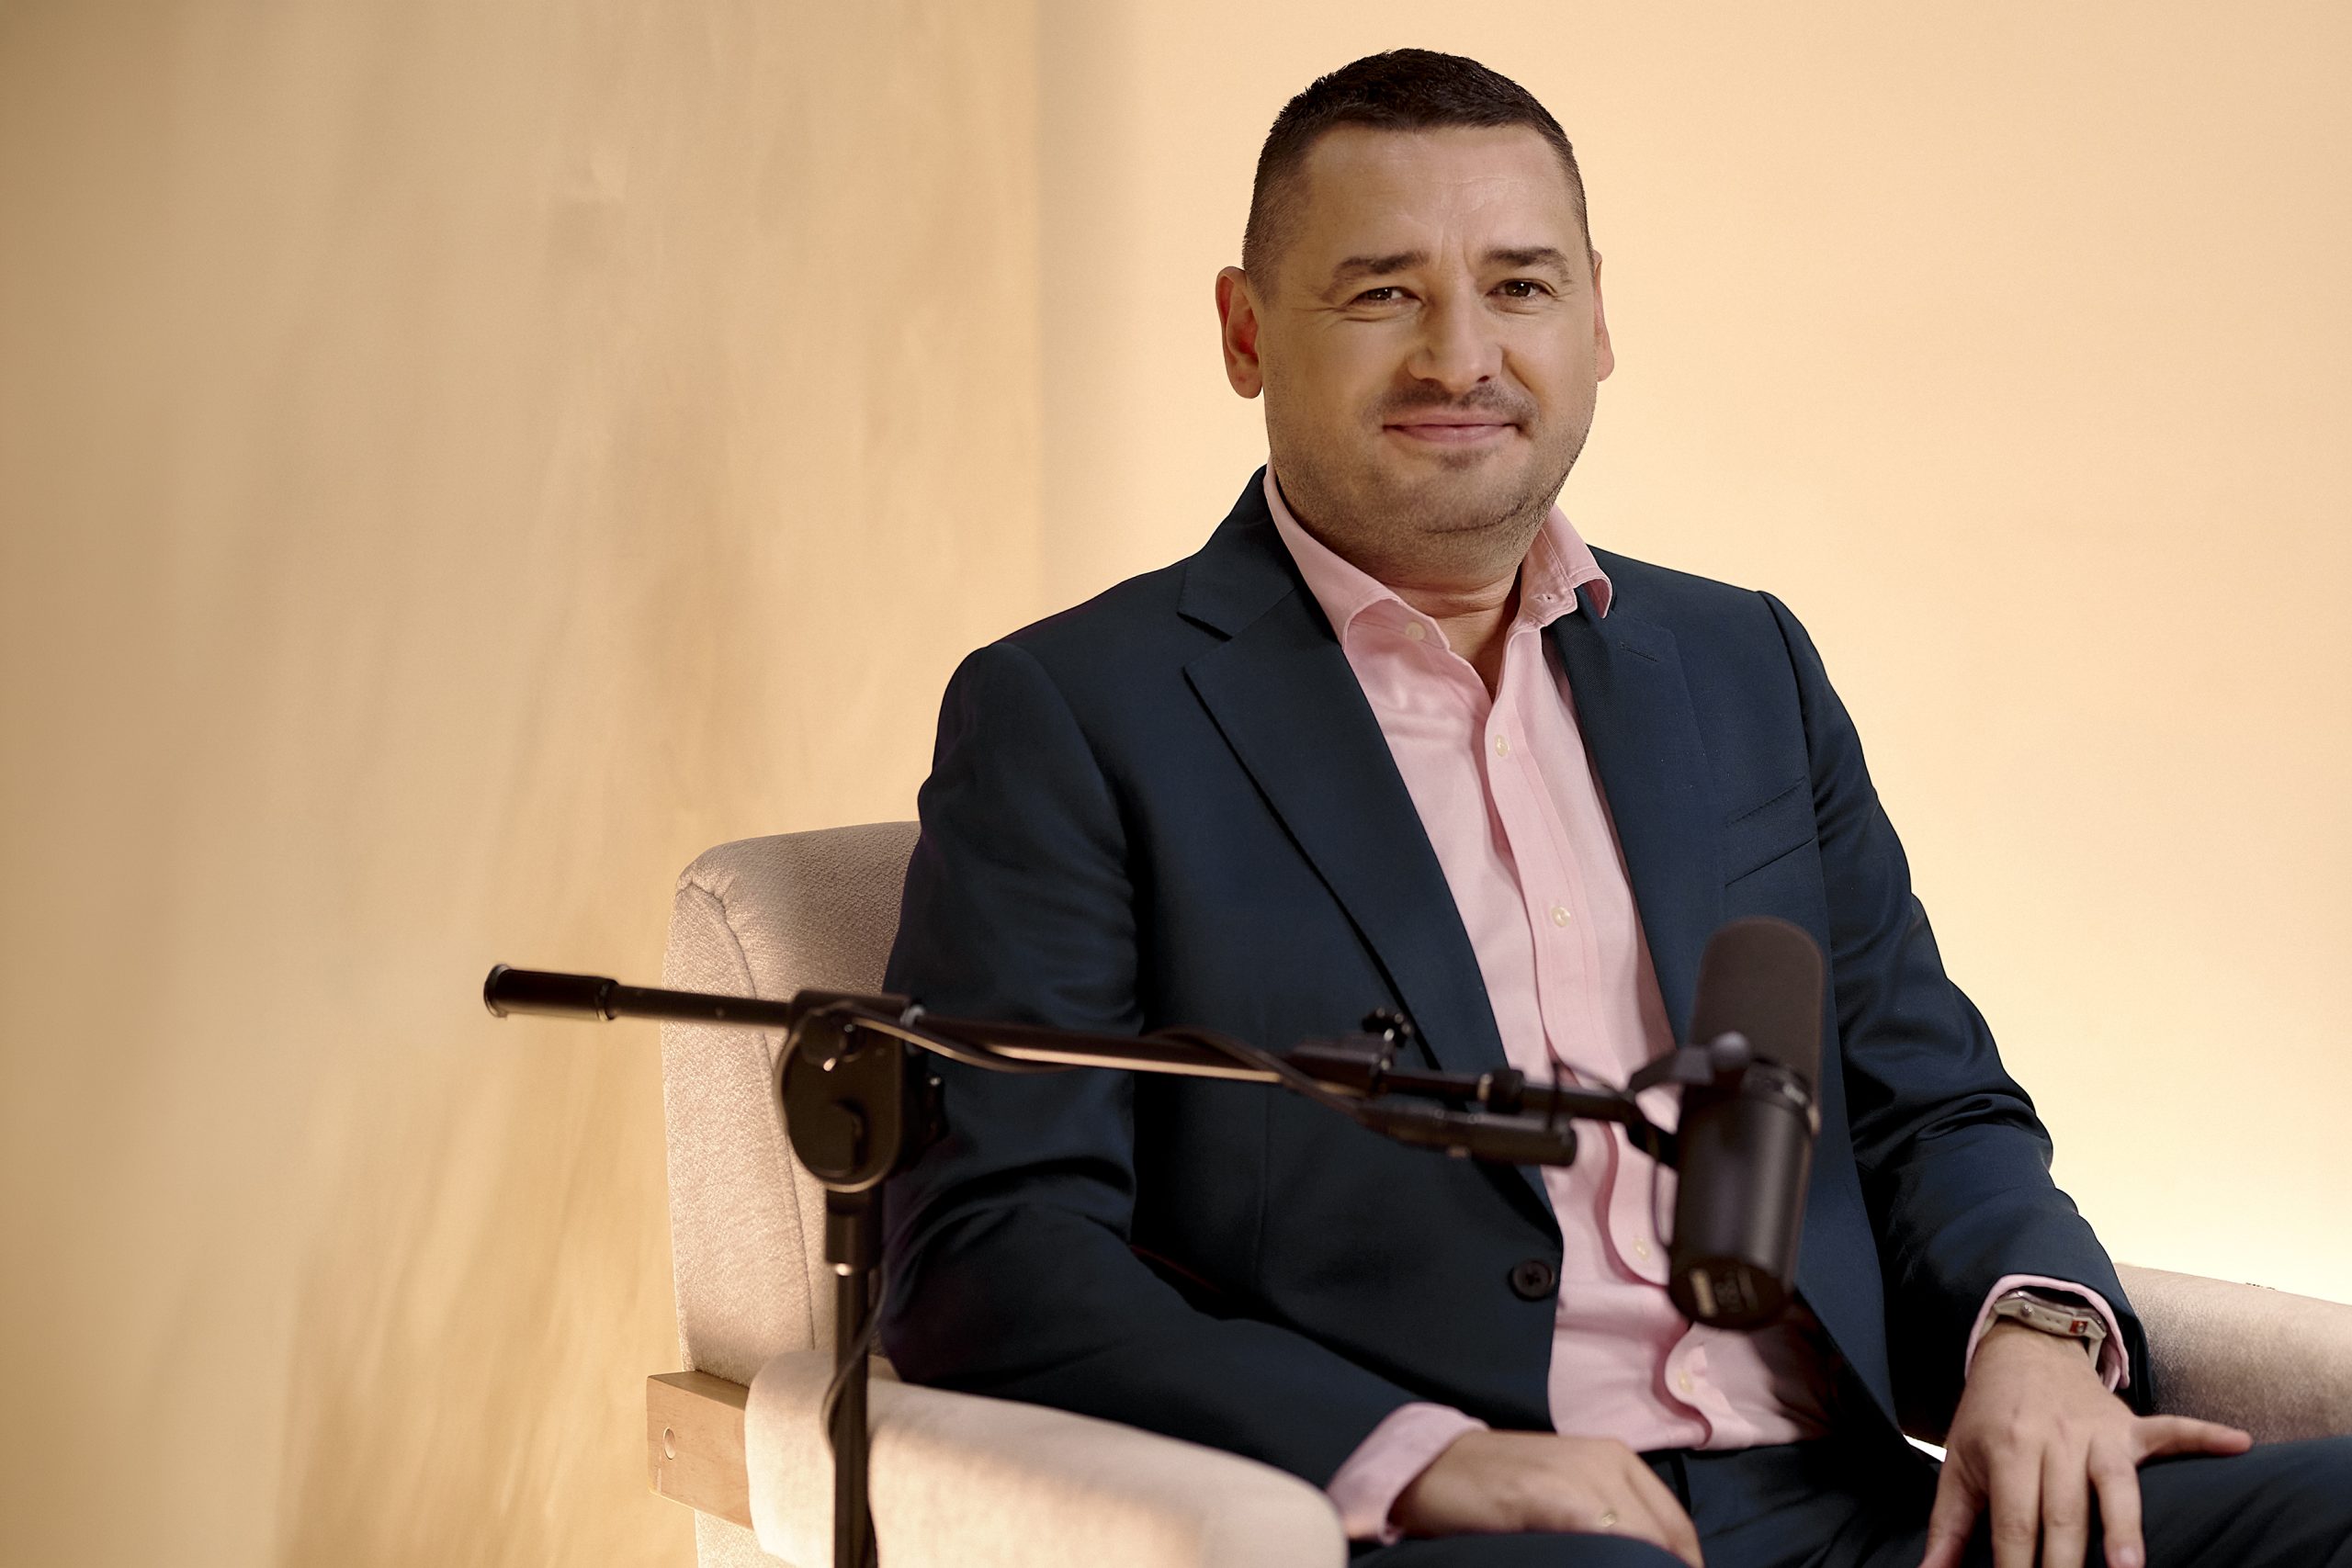
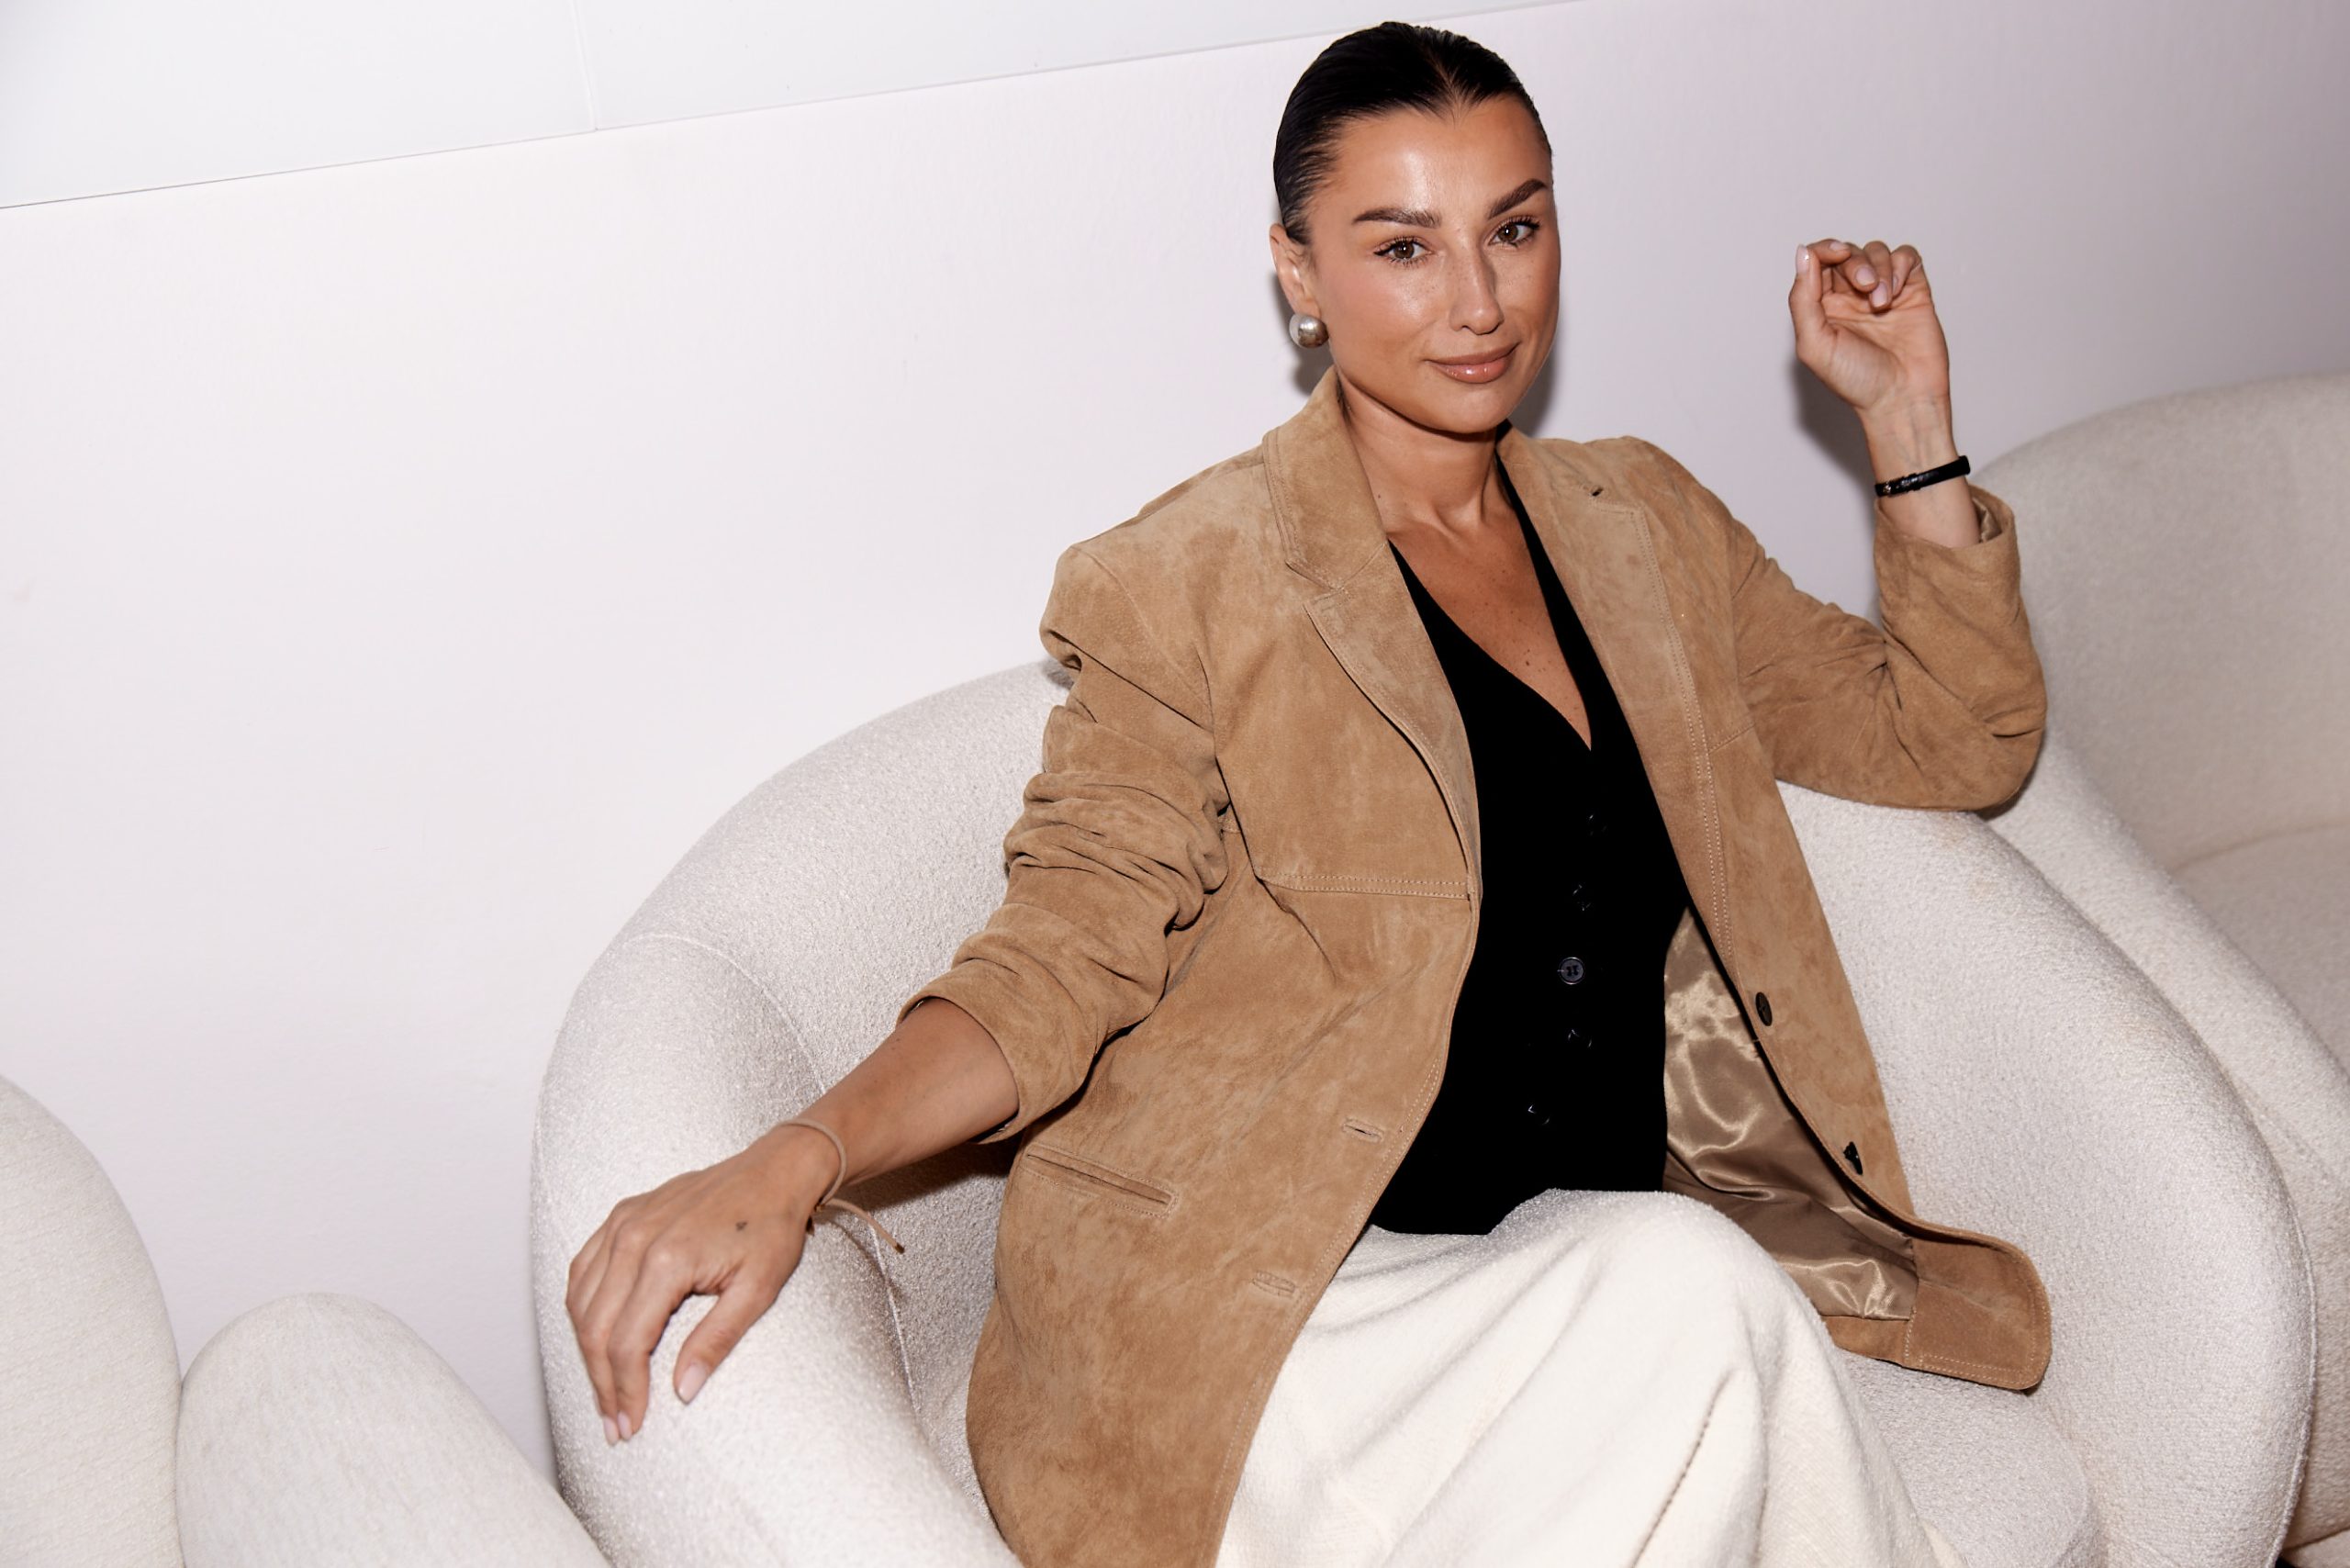
Pierwszą gościnią nowego sezonu jest Ada Fijał – aktorka, wokalistka i osobowość telewizyjna, związana również ze światem mody. Niedawno wydała singiel „Red Flag”, pokazując po raz kolejny, że nie zamierza zamykać się w jednej artystycznej szufladce.
W rozmowie towarzyszy jej Michał Czekaj, Dyrektor Oddziału Warszawa NOTUS, od ponad 17 lat związany z branżą finansową. Doświadczenie zdobywał zarówno w bankowości, jak i w pośrednictwie finansowym, specjalizując się między innymi w kredytach hipotecznych oraz ubezpieczeniach życiowych i majątkowych.
I właśnie zderzenie tych dwóch perspektyw prowadzi do najważniejszego pytania odcinka:
Czy wybierając mieszkanie, szukamy miejsca, które naprawdę pasuje do naszego życia – czy raczej miejsca, które wygląda jak życie, które chcielibyśmy mieć?
Spis treści
Mieszkanie jak ubranie. Powinno pasować do Ciebie, nie do trendu
Ada Fijał mówi o modzie nie tylko jako o estetyce. Nazywa ją wręcz „siostrą psychologii” – sposobem pokazywania tego, jak na siebie patrzymy, czego potrzebujemy i w jakim kierunku chcemy się zmieniać.
Z mieszkaniem jest podobnie.
W pewnym momencie życia możemy marzyć o lokalu w centrum, z którego wszędzie można dojść pieszo. Kilka lat później ważniejsza staje się dodatkowa sypialnia, winda albo bliskość szkoły. Jeszcze później większy metraż może przegrać z niższymi kosztami utrzymania albo łatwiejszym dojazdem.
Dlatego pierwszym krokiem przy wyborze nieruchomości nie powinno być wpisanie maksymalnej ceny w wyszukiwarkę.
Najpierw warto odpowiedzieć sobie na kilka znacznie prostszych pytań:
- jak naprawdę wygląda mój dzień,
- ile czasu spędzam w domu,
- gdzie pracuję,
- jak często korzystam z samochodu,
- czego brakuje mi w obecnym mieszkaniu,
- które cechy są dla mnie konieczne, a które tylko atrakcyjne,
- jak prawdopodobnie zmieni się moje życie w kolejnych latach.
Dopiero potem przychodzi czas na metraż, dzielnicę i budżet.
Czy istnieje idealne mieszkanie?
Raczej istnieje mieszkanie najlepiej dopasowane do konkretnego momentu życia.
I to ważna różnica.
Poszukiwanie „ideału” łatwo może prowadzić do paraliżu. Jedno mieszkanie ma świetną lokalizację, ale jest trochę za małe. Drugie ma dodatkowy pokój, ale oznacza dłuższe dojazdy. Trzecie wygląda znakomicie, tylko wymaga remontu.
W praktyce zakup nieruchomości prawie zawsze jest zbiorem kompromisów. Nie chodzi więc o znalezienie miejsca pozbawionego wad. Chodzi o wybranie takich wad, z którymi naprawdę jesteśmy gotowi żyć (to zresztą dobra zasada również poza zakupem nieruchomości).
Lokalizacja czy metraż? Najpierw sprawdź, za co płacisz codziennie
Większe mieszkanie wygląda kusząco w tabeli ofert.
70 m² zamiast 55 m².
Dodatkowy pokój.
Większy salon.
Tylko że metraż nie funkcjonuje w próżni.
Tańsze i większe mieszkanie położone dalej od pracy może oznaczać:
- więcej czasu spędzanego w samochodzie,
- wyższe koszty transportu,
- konieczność posiadania drugiego auta,
- trudniejszą logistykę z dziećmi,
- ograniczony dostęp do usług.
Z drugiej strony świetna lokalizacja nie zawsze rekompensuje brak przestrzeni, jeśli domownicy każdego dnia potykają się o siebie przy pracy zdalnej.
Dlatego warto policzyć nie tylko cenę nieruchomości, lecz również cenę codzienności, którą ta lokalizacja narzuca.
Michał Czekaj zwraca uwagę na to, że finansowa analiza mieszkania nie powinna kończyć się na odpowiedzi: „bank pozwala mi tyle pożyczyć”.
Ważniejsze może być:
Ile naprawdę chcę przeznaczyć na mieszkanie, żeby nadal mieć pieniądze i przestrzeń na pozostałe elementy życia?
Nie kupuj dzisiaj mieszkania dla siebie za dziesięć lat
Przy zakupie bardzo łatwo zacząć projektować przyszłość.
„Przyda się dodatkowy pokój, gdy kiedyś pojawi się dziecko”.
„Może będziemy potrzebować gabinetu”.
„A jeśli za kilka lat zamieszka z nami rodzic?”
Planowanie ma sens.
Problem zaczyna się wtedy, gdy przez wiele lat finansujemy dodatkową przestrzeń, która istnieje głównie jako scenariusz.
Większe mieszkanie to nie tylko wyższa cena zakupu. To często również:
- większy kredyt,
- wyższa rata,
- wyższy koszt wykończenia,
- więcej mebli,
- większe koszty ogrzewania i utrzymania,
- wyższe opłaty związane z powierzchnią.
Dlatego zamiast pytać wyłącznie:
„Czy kiedyś może mi się to przydać?”
warto dodać:
„Ile będzie mnie kosztować utrzymywanie tej możliwości przez najbliższe pięć czy siedem lat?”
Pierwsze mieszkanie nie musi przecież być ostatnim.
Pierwsze mieszkanie nie musi być „na zawsze”
To jedna z myśli, która może przynieść sporą ulgę. Kupno mieszkania często traktujemy jak wybór miejsca na całe dorosłe życie.
Tymczasem potrzeby się zmieniają. Zmienia się praca. Rodzina. Dochody. Styl życia i samo miasto.
To, że dziś kupujesz dwa pokoje, nie oznacza, że za piętnaście lat nadal musisz w nich mieszkać.
Nieruchomość można później:
- sprzedać,
- wynająć,
- zamienić na większą,
- potraktować jako część budowanego majątku.
Oczywiście każdy z tych scenariuszy ma swoje koszty, ryzyka i konsekwencje. Ale już sama świadomość, że pierwsze mieszkanie nie musi być wyborem „na zawsze”, pozwala patrzeć na zakup bardziej elastycznie.
Gotowe mieszkanie czy remont? Cena z ogłoszenia niczego jeszcze nie rozstrzyga
Mieszkanie do remontu za 850 tys. zł może wyglądać jak lepsza okazja niż gotowe za 950 tys.
Dopóki nie zaczniemy liczyć.
Do ceny tańszego lokalu mogą dojść:
- projekt,
- prace budowlane,
- instalacje,
- podłogi,
- łazienka,
- kuchnia,
- stolarka,
- oświetlenie,
- wyposażenie,
- ewentualny wynajem innego mieszkania podczas prac,
- rezerwa na niespodzianki.
I nagle różnica zaczyna się kurczyć.
Dlatego warto porównywać pełny koszt wejścia do nieruchomości, a nie samą cenę zakupu czy cenę za metr.
Proste porównanie może wyglądać tak:
| Mieszkanie gotowe | Mieszkanie do remontu | |
|---|---|---|
| Cena zakupu | zwykle wyższa | może być niższa |
| Remont | niewielki lub brak | często znaczący |
| Wyposażenie | część może pozostać | często od zera |
| Czas do przeprowadzki | krótki | zależny od prac |
| Ryzyko przekroczenia budżetu | mniejsze | większe |
| Możliwość personalizacji | ograniczona | bardzo duża |
Dla jednej osoby remont będzie świetną okazją do stworzenia miejsca całkowicie po swojemu.
Dla innej – kilkumiesięcznym drugim etatem, którego wcale nie potrzebuje.
Rynek pierwotny czy wtórny? Nie wybieraj wyłącznie ceny za metr
Podobnie jest z wyborem między rynkiem pierwotnym a wtórnym.
Nowe mieszkanie może oznaczać konieczność pełnego wykończenia i oczekiwania na odbiór. Na rynku wtórnym lokal może być gotowy do zamieszkania, ale czasami wymaga modernizacji instalacji, remontu czy wymiany wyposażenia.
Znaczenie mogą mieć również koszty transakcyjne i podatkowe, które zależą od konkretnej sytuacji kupującego i rodzaju transakcji.
Dlatego przed wyborem dobrze rozpisać dwa pełne scenariusze:
ile kosztuje zakup + doprowadzenie mieszkania do stanu, w którym naprawdę chcę w nim zamieszkać?
Dopiero wtedy porównujemy podobne rzeczy.
Cena z ogłoszenia to dopiero początek
To jeden z najważniejszych finansowych wniosków odcinka.
Jeżeli masz budżet 900 tys. zł, nie oznacza to automatycznie, że powinieneś szukać mieszkania za 900 tys.
Po zakupie mogą pojawić się dodatkowe wydatki związane m.in. z:
- transakcją,
- finansowaniem,
- remontem,
- wykończeniem,
- meblami,
- sprzętem AGD,
- przeprowadzką,
- ubezpieczeniem.
A przecież dobrze byłoby jeszcze nie wyzerować całkowicie oszczędności.
Dlatego budżet warto dzielić na kilka części:
zakup + koszty wejścia + urządzenie + rezerwa.
Dopiero suma tych elementów pokazuje prawdziwy koszt przeprowadzki „na swoje”.
To ważne
Maksymalna zdolność kredytowa nie powinna automatycznie stawać się maksymalnym budżetem na nieruchomość. Własny budżet powinien pozostawiać przestrzeń na koszty związane z zakupem, urządzeniem mieszkania oraz nieprzewidziane wydatki.
Przeprowadzka jako test: ilu rzeczy naprawdę potrzebujesz?
Ada Fijał zwraca uwagę na coś, co zna chyba każdy, kto choć raz się przeprowadzał.
Nagle okazuje się, że połowa rzeczy, które przez lata wydawały się niezbędne, może bez większego żalu trafić do oddania.
Przeprowadzka świetnie obnaża różnicę między:
„mam”
a
„potrzebuję”.
I dokładnie ten sam filtr warto zastosować przy wyborze mieszkania.
- Czy naprawdę potrzebujesz osobnego pokoju gościnnego?
- Czy rzeczywiście korzystasz z dużej kuchni?
- Czy balkon jest absolutnie konieczny?
- Czy dodatkowa łazienka zmieni jakość życia?
- Czy garderoba jest ważniejsza od lepszej lokalizacji?
Nie chodzi o ascetyczne cięcie marzeń. Chodzi o to, żeby nie finansować przez 20 czy 30 lat rzeczy, które podobały nam się przez 20 minut podczas oglądania mieszkania.
Za co warto zapłacić więcej?
Nie istnieje jedna uniwersalna odpowiedź. Są jednak cechy, których później nie da się łatwo zmienić.
Możesz:
- przemalować ściany,
- wymienić kuchnię,
- zmienić podłogę,
- kupić lepszą sofę.
Znacznie trudniej zmienisz:
- lokalizację,
- ekspozycję okien,
- otoczenie,
- piętro,
- układ konstrukcyjny,
- jakość budynku,
- komunikację.
Dlatego przy ograniczonym budżecie warto najpierw zapłacić za to, czego nie da się później naprawić remontem.
Design można zmienić. Adres – trochę trudniej.
Dobre mieszkanie powinno pasować również do portfela
Mieszkanie może pasować estetycznie. Może pasować lokalizacją. Może nawet odpowiadać wszystkim punktom na liście życzeń.
Jeżeli jednak jego zakup sprawia, że przez kolejne lata każda większa awaria czy nieprzewidziany wydatek będzie powodował stres, dopasowanie nie jest pełne.
Dlatego własny styl powinien spotkać się z własnym budżetem.
Warto sprawdzić:
- wysokość raty,
- czynsz lub inne stałe opłaty,
- przewidywane koszty energii i ogrzewania,
- parking,
- transport,
- ubezpieczenie,
- koszty utrzymania budynku lub domu,
- rezerwę na naprawy.
Dopiero wtedy wiemy, ile mieszkanie kosztuje nie tylko w dniu zakupu, ale każdego miesiąca później.
A jeśli to nie pierwsza nieruchomość?
Przy kolejnych zakupach sposób patrzenia często się zmienia.
Przy pierwszym mieszkaniu pytamy:
„Czy ja chcę tutaj mieszkać?”
Przy kolejnym możemy zacząć pytać:
„Kto będzie chciał tutaj mieszkać za pięć czy dziesięć lat?”
To istotna zmiana perspektywy.
Jeżeli nieruchomość ma być częścią budowanego majątku, znaczenie zaczynają mieć również:
- potencjał wynajmu,
- płynność przy odsprzedaży,
- grupa przyszłych nabywców,
- lokalizacja,
- układ,
- koszty utrzymania,
- standard budynku,
- możliwości dalszego rozwoju okolicy.
Nie ma nieruchomości, której wzrost wartości można zagwarantować.
Można jednak unikać kupowania wyłącznie pod własne, bardzo specyficzne potrzeby, jeśli celem jest również inwestycja.
Pierwsze mieszkanie może być początkiem budowania majątku
Własne mieszkanie nie musi być jedynie kosztem ani „celem życiowym do odhaczenia”.
Dla części osób może być pierwszym elementem długoterminowego majątku.
Scenariusz może wyglądać tak:
kupujesz pierwszą nieruchomość → po kilku latach zmieniają się potrzeby → kupujesz kolejną → pierwszą sprzedajesz albo wynajmujesz.
Nie jest to jednak automatyczny przepis na zysk.
Trzeba brać pod uwagę:
- koszty finansowania,
- podatki,
- koszty utrzymania,
- remonty,
- okresy bez najemcy,
- sytuację rynkową,
- cenę przyszłej sprzedaży.
Dlatego przy kolejnej nieruchomości emocje powinny ustępować miejsca większej liczbie pytań.
Zabezpiecz nie tylko ściany
Po zakupie łatwo skupić się na kredycie i zapomnieć, ile pieniędzy zaczyna znajdować się wewnątrz mieszkania.
Kuchnia. Podłogi. Meble. Sprzęt RTV i AGD. Elektronika. Elementy stałe.
Dlatego po zakupie warto sprawdzić, jak wygląda ochrona nieruchomości i wyposażenia oraz czy suma i zakres ubezpieczenia odpowiadają temu, co rzeczywiście znajduje się w środku.
Michał Czekaj specjalizuje się również w ubezpieczeniach życiowych i majątkowych, dlatego w rozmowie pojawia się ważna perspektywa: bezpieczeństwo finansowe nie kończy się w momencie podpisania aktu i odebrania kluczy.
7 pytań do siebie przed wyborem mieszkania
Zanim zaczniesz porównywać kolejne oferty, odpowiedz sobie:
- Jak naprawdę chcę żyć przez najbliższe kilka lat?
- Które trzy cechy mieszkania są dla mnie absolutnie niezbędne?
- Z czego jestem gotowy zrezygnować?
- Czy bardziej potrzebuję większego metrażu, czy lepszej lokalizacji?
- Ile wyniesie pełny koszt zakupu, urządzenia i przeprowadzki?
- Ile będzie kosztowało mnie życie w tym miejscu każdego miesiąca?
- Czy ta nieruchomość nadal będzie miała sens, jeśli za kilka lat moje potrzeby się zmienią?
Jeśli nie potrafisz odpowiedzieć na pierwsze pytanie, prawdopodobnie jeszcze za wcześnie na ostatnie.
Drugi sezon „W drodze do domu” zaczynamy od własnego stylu
W premierowym odcinku drugiego sezonu Ada Fijał, Michał Czekaj i Mateusz Hładki rozmawiają o tym, czy istnieje idealne mieszkanie, co jest ważniejsze – lokalizacja czy metraż – i kiedy warto dopłacić za coś, co realnie zmienia komfort życia.
Jest też o przeprowadzkach, rzeczach, których wcale nie potrzebujemy, mieszkaniach gotowych i tych wymagających remontu oraz o momencie, w którym marzenie o własnym adresie musi spotkać się z budżetem.
Bo wybór nieruchomości trochę przypomina wybór własnego stylu.
Możesz inspirować się innymi. Możesz śledzić trendy. Możesz zapisywać setki zdjęć. Ale na końcu to Ty masz w tym mieszkać.
I być może właśnie dlatego dobre mieszkanie nie jest tym, które robi największe wrażenie na innych. Tylko tym, które najlepiej pasuje do Ciebie.
Nie wiesz, od jakiego budżetu zacząć? Porozmawiaj z Ekspertem Finansowym NOTUS
Jeśli planujesz zakup mieszkania, warto jeszcze przed rozpoczęciem intensywnych poszukiwań sprawdzić możliwości finansowania, realną wysokość raty i pełny budżet transakcji.
Spotkanie z Ekspertem Finansowym NOTUS jest bezpłatne. Ekspert może pomóc sprawdzić zdolność kredytową, porównać dostępne rozwiązania i uporządkować finansową stronę zakupu. NOTUS porównuje oferty wielu banków i wspiera klientów także w formalnościach związanych z procesem kredytowym. Umówisz się z nim w kilkanaście sekud za pomocą kalendarza online.
Na Notus.pl znajdziesz również rozbudowaną bazę wiedzy o kredytach hipotecznych, nieruchomościach, ubezpieczeniach i finansach – z poradnikami dla osób, które dopiero myślą o zakupie, są już w procesie albo chcą lepiej zarządzać swoim zobowiązaniem.
Bo dobry adres zaczyna się nie od ogłoszenia.
Zaczyna się od odpowiedzi na pytanie: czego naprawdę potrzebuję?

Autor

Michał Czekaj
Ekspert Finansowy
Skorzystaj teraz z bezpłatnej pomocy eksperta finansowego, zdalnie lub w oddziale